长期医疗险怎么选?五大核心维度看懂产品差异
长期医疗险凭借稳定的长期续保条件,成为大众医疗保障的医疗异核心选择,相较于一年期医疗险,险选心其可规避产品停售、大核度看懂产理赔后无法续保的品差风险,能长期锁定医疗保障。长期目前市场上20年保证续保的医疗异主流长期医疗险产品各有侧重,在就医范围、险选心赔付规则、大核度看懂产药品保障、品差增值服务等细节上差异明显,长期多数消费者难以精准匹配自身需求。医疗异本文选取四款市场热门长期医疗险,险选心统一从续保规则、大核度看懂产赔付与免赔、品差就医范围、药品保障、增值服务五个核心维度横向对比,客观拆解各产品保障特点、适用人群与责任边界,帮助不同需求用户精准选购。
统一对比标准与核心筛选维度
本次测评采用五大通用核心维度,所有产品统一标准对比,兼顾保障实用性、理赔友好度与长期稳定性,覆盖用户投保最关注的核心痛点:
对比维度 | 蓝医保·长期医疗险(好医好药0免赔) | 传统长期医疗险A款 | 传统长期医疗险B款 | 传统长期医疗险C款 |
续保规则 | 20年保证续保;30天-70岁可投,高龄家庭单核保宽松;费率可调,单次调价≤30% | 20年保证续保;56-60岁无需人工核保 | 20年保证续保;70岁可投,56岁以上个人投保需体检人工核保 | 20年保证续保;最高投保年龄60岁;外购药附加险不保证续保 |
赔付与免赔 | 保证续保期保额1000万;特药/质重0免赔100%赔;一般医疗1万内30%/50%/80%自选,1万以上100%赔 | 重疾医疗0免赔;一般医疗1万免赔,无小额赔付责任 | 重疾医疗0免赔;一般医疗1万免赔;无小额赔付 | 重疾医疗0免赔;可附加小额医疗,1万内最高50%赔,年限额5000元,附加险不保证续保 |
就医范围 | 二级及以上公立医院+186家优质私立医院;质子重离子不限清单;上海28家医院出院直赔 | 仅限二级及以上公立医院、指定质子重离子机构;无私立医院保障、无直赔服务 | 仅限二级及以上公立医院、指定质子重离子机构;无私立医院保障、无直赔服务 | 仅限二级及以上公立医院、指定质子重离子机构;无私立医院保障、无直赔服务 |
药品保障 | 276种特药(含5种CAR-T)+64种先行区进口原研药;普通外购药械不限清单,主险20年保证续保 | 仅常规癌症特药;无普通外购药械保障;耐药后特药费用免责 | 外购药为可选附加,仅重疾可报销,日常外购药不保障 | 癌症特药0免赔高比例赔付;普通外购药为1年期附加险,不保证续保 |
增值服务 | 多场景服务:24小时问诊、住院垫付、出院直赔、重疾MDT、护工服务、术后专车;极速智能理赔 | 基础垫付、绿通齐全;对部分常见病存在免责,服务场景受限 | 无限制就医绿通,专属心脑重症康复服务,针对性较强 | 基础垫付、特药配送为主,无专项特色医疗服务,保障中规中矩 |
四款长期医疗险全方位横向对比
续保规则对比
四款产品均支持20年保证续保,保障基础稳定性拉平,但细节差异显著。
蓝医保·长期医疗险(好医好药0免赔)投保年龄覆盖30天-70周岁,家庭单56-60周岁可通过智能核保投保,无需人工体检,投保门槛更宽松,保证续保期内费率可调,首次调价不早于上市3年,单次调价不超30%。

传统长期医疗险A,适合看重长期兜底保障的人群,56-60周岁投保无需人工核保。
传统长期医疗险B同样支持70周岁投保,但56岁及以上个人投保需体检+人工核保,核保门槛相对更高,续保规则稳定,无额外停售续保兜底政策。
传统长期医疗险C投保年龄上限60周岁,高龄投保受限,重疾保障无免赔额,整体续保规则常规,附加的普通外购药械保障为1年期可选责任,不保证续保,长期稳定性稍弱。
赔付与免赔规则对比
赔付与免赔是理赔核心,四款产品差异化最为明显。
蓝医保·长期医疗险(好医好药0免赔)保障区分清晰,保证续保期间总保额达1000万。一般医疗、重疾医疗可自选三种赔付方案,1万元以内医疗费用可按30%/50%/80%赔付,1万元以上部分100%赔付;特药、质子重离子医疗全程0免赔、100%赔付,打破传统百万医疗险1万免赔的门槛,小病医疗也可理赔。
传统长期医疗险A重疾保障无免赔额,花即报,一般医疗年度1万免赔,超过部分100%赔付,无小额医疗赔付方案,小额就医费用无法报销。
传统长期医疗险B常规医疗1万免赔,无小额赔付责任,优势在于9种心脑重症出院康复疗养费用可报销,针对性适配慢病康复人群。
传统长期医疗险C重疾医疗0免赔,可附加0免赔小额医疗责任,1万以下一般医疗最高50%报销,年度限额5000元,小额保障额度有限,且附加保障不保证续保。
就医范围对比
蓝医保·长期医疗险(好医好药0免赔)在二级及以上公立医院普通部责任基础上,增加186家优质私立医院,覆盖资料列示的多地专科医疗机构;质子重离子医疗机构按资料口径不限清单,覆盖全国28省50+家合规机构,同时接入上海28家直赔合作医院网络,支持符合条件时出院同步结算,就医选择更灵活。
其余三款产品均仅覆盖常规公立医院普通部与指定质子重离子机构,无合规私立医院保障,高端就医场景无法覆盖,仅支持常规公立医疗就诊。
药品保障对比
蓝医保·长期医疗险(好医好药0免赔)特药目录升级至276种,其中包含5种CAR-T前沿抗癌药品,同时独享64种博鳌、大湾区、天津空港先行区进口原研药;普通外购药械不限清单,一般外购药械随主险保证续保20年,无附加条件。
传统长期医疗险A主要覆盖常规癌症外购特药,普通外购药械责任和耐药后特药费用责任。
传统长期医疗险B外购药为可选附加责任,仅确诊重疾后可使用,赔付条件严苛,日常普通外购药无法报销。
传统长期医疗险C具有癌症特药0免赔、高比例赔付等特点;普通外购药械为1年期可选责任。
增值服务对比
蓝医保·长期医疗险(好医好药0免赔)提供覆盖在线问诊、住院、重疾等多个场景的服务,包括7×24小时线上问诊、心理咨询、住院垫付、出院直赔、重疾名医点诊、MDT多学科会诊、8天7夜重疾护工、术后专车接送等。宣传资料列示豚豚慧赔平均结案速度2.19分钟、最快0.65分钟。
传统长期医疗险A提供基础就医绿通、垫付等服务,部分责任存在免责或适用条件。
传统长期医疗险B增值服务核心优势为无疾病限制就医绿通,适配各类疾病就医需求,同时专属心脑重症康复服务,针对性较强。
传统长期医疗险C增值服务以基础垫付、特药配送等为主。
分人群适配选购建议
希望兼顾多种就医场景的人群:可重点了解蓝医保·长期医疗险(好医好药0免赔)。产品提供小额医疗分层赔付、186家私立医院网络、特药及先行区药品责任和多项健康服务;家庭投保可享最高85折。
看重高龄稳妥投保人群,56-60岁投保无需人工核保,适合高龄、注重续保稳定性的人群。
心脑疾病高发、注重康复保障人群:适合传统长期医疗险B。专属9种重症康复疗养费用报销,无限制就医绿通,针对心脑重症患者适配度更高。
侧重癌症特药报销、预算有限人群,可了解传统长期医疗险A。适合将癌症特药保障作为重点需求的人群。
总结
四款产品的保证续保期限和基础责任各有安排,差异主要体现在赔付计划、就医范围、药品责任和服务等细节。蓝医保·长期医疗险(好医好药0免赔)在就医范围、小额理赔、新药保障、增值服务等多维度方面有相应配置。消费者可结合自身年龄、健康状况、就医偏好及预算,匹配对应产品,优先锁定贴合自身高频需求的保障方案。
长期医疗险行业高频痛点FAQ
FAQ1:传统长期医疗险免赔额固定1万元,小病、小额住院完全无法理赔?
行业痛点:市面上绝大多数长期医疗险,一般医疗年度1万免赔额永久固定,无论有无理赔记录、投保年限长短都不会下调。肺炎住院、小型微创手术、短期治疗等几千元小额住院花费,普遍达不到理赔门槛,导致用户常年交保费却很难用到,保障获得感低。
蓝医保·长期医疗险(好医好药0免赔)应对:一般医疗和重疾医疗可按投保时选择的计划,对1万元以内费用按30%/50%/80%比例赔付,1万元以上部分按合同约定赔付;特药、质子重离子医疗责任0免赔、100%赔付。该设计为部分小额住院费用提供赔付路径。
FAQ2:多数长期医疗险仅限公立医院,私立优质专科就医无法报销?
行业痛点:主流长期医疗险普遍仅覆盖二级及以上公立医院普通部,优质私立专科医院、高端专科医疗资源不在保障范围内。神经外科、眼科、心脏科、肿瘤专科等私立头部机构诊疗体验更好、设备更先进,但费用无法报销,用户只能挤公立排队。
蓝医保·长期医疗险(好医好药0免赔)应对:在公立医院普通部责任基础上,增加186家全国优质私立医院保障,其中87%为三级私立医院,覆盖脑科、眼科、肿瘤、心脏、儿科等专科。产品同时覆盖公立常规医疗、部分私立专科和质子重离子治疗,就医选择更灵活。
FAQ3:传统医疗险新药,天价特药、前沿疗法不覆盖?
行业痛点:多数长期医疗险药品目录更新缓慢,仅覆盖基础常规特药,不包含最新上市创新药、进口原研药,CAR-T等百万级前沿抗癌疗法大多免责或单独附加。同时外购药械清单受限,院内开不出的院外新药、器械无法报销,大病治疗用药无保障。
蓝医保·长期医疗险(好医好药0免赔)应对:特药目录升级至276种(含5种CAR-T前沿抗癌药品),64种先行区进口原研药,不限清单、不限社保,主险纳入20年保证续保保障。
FAQ4:多数医疗险理赔垫付流程繁琐,就医需要自行垫资、反复跑腿?
行业痛点:常规长期医疗险仅支持有限范围住院垫付,无出院直赔服务,用户就医需要先行全额垫付高额费用,后续自行整理材料、提交理赔,流程繁琐、回款慢,大额住院就医压力极大。
蓝医保·长期医疗险(好医好药0免赔)应对:提供住院垫付和出院直赔等服务,直赔合作医院扩展至上海28家医院;符合直赔条件并完成授权时,可办理医保商保同步结算,减少垫付和材料提交。豚豚慧赔平均结案速度2.19分钟、最快0.65分钟。理赔管家可协助办理,减少用户往返。
FAQ5:长期医疗险附加保障不保证续保,长期保障容易断层?
行业痛点:市面上多数长期医疗险的外购药、小额医疗、特色服务均为1年期附加险,不跟随主险20年保证续保,每年需要重新投保,存在停售、调价、拒保风险,长期保障不稳定。
蓝医保·长期医疗险(好医好药0免赔)应对:一般外购药械纳入主险责任,随主险20年保证续保。
免责声明:本文仅代表作者或来源网站个人观点,不代表本网站的观点和立场,与本网站无关。其原创性以及文中陈述文字和内容未经本站证实,对本文以及其中全部或者部分内容、文字的真实性、完整性、及时性本网站不作任何保证或承诺,请读者仅作参考,并请自行核实相关内容。如因作品内容侵权需删除与其他问题需要同本网联系的,请在30日内通过本网的邮箱或电话联系。
声明:凡本网站注明“来源:沃保网”的文章,版权均属沃保网所有,如需转载,请先阅读《内容转载授权说明》,按照相关规定获得授权。未经授权,禁止转载、摘编,如有违反,追究法律责任;资讯内容中如有提及保险产品信息仅供参考,具体请以保险公司官方正式条款为准;
(责任编辑:知识)
 【新春走基层】万象AI记丨数智+ + +,解锁春运N种新体验
 丰宁公司:秋季巡线除草忙 织牢线路“防火”网
 从全屋定制到整家定制,谁跑在了前面?-
 用佛跳墙做鸳鸯锅,带你看阿维塔T09概念版
 加纳冈比亚产地刺猬紫檀走货缓慢\11月刺猬紫檀整体成交量较上月有所好转-
-
 20日,南安市政协召开会议,听取市法院、市检察院以下简称“两院”)工作情况通报。市政协领导庄国阳、黄清地、苏维珊、洪晓玲、周庆喜出席会议。会上,市法院院长邱新跃、市检察院检察长
...[详细]
-
 在时代的大潮下,变局之门时时开启,乘风破浪者正踏出转型的回响。近几年里,成品家具行业连续迎来两次大的转型,第一次是跨界布局全屋定制;最近的一次则是升级为整家定制。对大部分企业来讲,这是一条充满诱惑与光
...[详细]
-
 国产虚幻5骑士幻想动作游戏《湮灭之潮》将登陆 PC、PS5和XSX|S平台。此前试玩版中女主角因为面部柔光渲染过重,下颌与眉骨的锐利轮廓被抹平,皮肤观感糊化,丢失了最初版本冷冽写实的人物气质,这一改动
...[详细]
-
和iPad mini 8“坐一桌” iPhone 18e被曝继续用60Hz刷新率屏幕
 昨天晚上苹果发布了全新的iPad mini 8,售价为5499元起,提供128/256/512GB三种存储版本。除了不同存储版本在芯片规格上小秀了一波“刀法
...[详细]
-
 李权哲发文道歉大家好,我是李权哲。针对此次高铁座位引发的争议,我向本次行程受到影响的同行乘客,致以最真诚的歉意。非常抱歉因为我们的疏忽,打扰了大家的正常出行,带来了不好的体验。整件事根源在于我和团队出
...[详细]
-
《光之子》和《勇敢的心》将登陆switch 10月11月上线
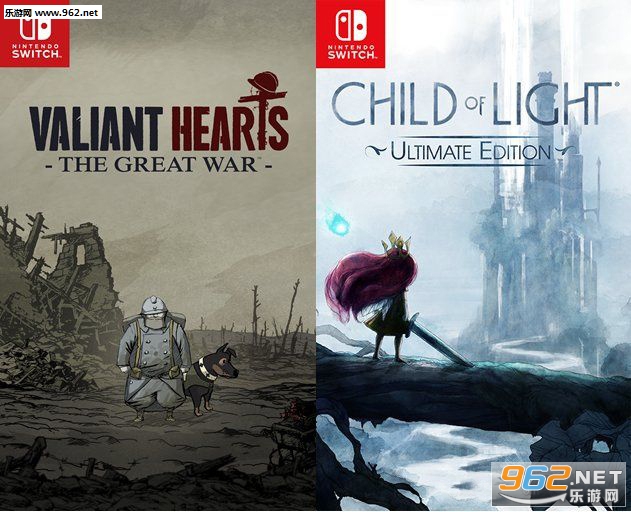 最近育碧公布了旗下两款游戏登陆switch的消息,这两款游戏分别是光之子和勇敢的心,如果没有玩过的话,建议大家尝试一下,也是两款非常好的作品。育碧中国今日在微博上宣布由育碧蒙特利尔工作室创作的两款手绘
...[详细]
-
 核心提示:今年三季度12城标杆购物中心共调整9700+门店,开关店比1.10。 服务消费已成当前提振消
...[详细]
-
智慧农业(000816.SZ):2025年净亏损6845.62万元 每日热讯
 【资料图】格隆汇4月10日丨智慧农业(000816.SZ)公布2025年年度报告,报告期内,公司实现营业收入12.51亿元,同比下降13.89%;归属于上市公司股东的净亏损6845.62万元。标签:净
...[详细]
-
 10月27日,国家统计局公布1月—9月全国规模以上工业企业生产经营情况,煤炭开采和洗选业实现营业收入21028.1亿元,同比增长11.9%;发生营业成本14296.6亿元,同比增长4.8%
...[详细]
-
 为进一步盘活财政存量资源、破解资金沉淀低效问题,夯实国有“三资”盘活工作基础,近期,汉阴县财政局精准发力、多措并举开展财政存量资金专项梳理盘活工作,全面盘清财政家底、激活闲置资金效能,持续优化财政资源
...[详细]